Näytetään tekstit, joissa on tunniste ikääntyminen. Näytä kaikki tekstit

keskiviikko 1. heinäkuuta 2020

Juhana Vartiainen kertoo Suomen muuttuvan Italiaksi


Juhana Vartiainen seisoo jälleen suurten kysymysten äärellä pohdiskellen jotta ”Onko meistä pikkuhiljaa tulossa Pohjolan Italia?” Tarkimmat saattavat muistaa, että aikaisemmin hän on arvuutellut Suomen mahdollisella muuttumisella paitsi Kreikaksi niin myös ehkä jopa Zimbabweksi. Jännittäjille voin kertoa jo etukäteen, että vastaus kaikkiin näihin pohdintoihin mahdollisista muutoksista on ”ei”, mutta katsotaanpa lyhyesti Vartiaisen logiikkaa Italia-kysymyksessä. Hänen peruspointtinsa on siis, että jo ennen koronakriisiä Suomen valtion velkaantuminen oli (erityisesti) väestön ikääntymisen johdosta kestämättömällä uralla, minkä seurauksena tarvitaan leikkauksia sekä työn tarjontaa lisääviä reformeja ja jos näitä ei tule, hukka perii. Ekonomistien tuntuu usein olevan vaikea ajatella selkeästi, mutta selitetäänpä ensiksi yksi perusasia: Vartiaisen kertoma tarina väestön vanhenemisesta on tarina liiallisesta kysynnästä, eli kutistuva määrä työikäistä työvoimaa (tarjonta) ei pysty vastaamaan vanhusten huoltoon liittyvään kasvavaan kysyntään (terveydenhoidossa ym.). Jos tämä tarina vastaa todellisuutta, on käytännössä kaksi mahdollisuutta: a) hinnat (inflaatio) nousevat kysynnän ylittäessä tarjonnan b) korot nousevat keskuspankin yrittäessä koronnostoilla taistella inflaatiospiraalia vastaan. Kaikki tämä on suoraan taloustieteen ABC:stä eikä mitenkään kyseenalaista.

Varsinaisen empiirisen esimerkin väestön vanhenemisen seurauksista löydämme Japanista, missä ollaan asiassa Eurooppaa 10-15v edellä ja jos työn tarjonta ei todellakaan riitä kattamaan kysyntää, pitäisi käynnissä olla skenaario a tai b. Japanin inflaatio on viimeiset 25v ollut keskiarvona alle 1% ja IMF:n mukaan korkokustannukset suhteessa BKT:en ovat 0,005%. Paitsi että tämä on päinvastoin kuin Vartiaisen ja muiden työn tarjonnan lisääjien tyrkyttämä tarina, ei syytä myöskään ole vaikea ymmärtää. Eli siinä missä väestön vanheneminen todellakin lisää monien julkisesti tuotettujen palveluiden kysyntää, niin vanhetessa ihmisten henkilökohtainen kulutus kuitenkin laskee (vanhat eivät ole perustamassa perhettä, ostamassa asuntoa, jne.), minkä seurauksena kokonaiskysyntä yhteiskunnassa jatkuvasti putoaa. Tämän takia Japanin keskuspankki on viimeiset 20v pitänyt ohjauskorkoaan lähellä nollaa stimuloidakseen taloutta ja samaa on odotettavissa EKP:ltä, ellei johtokunnan rekrytointikierroksia aleta pitää hullujen huoneella. Resurssien uudelleenohjaaminen alueille missä niitä varsinaisesti tarvitaan (kuten juuri terveydenhuoltoon) on se asiaan liittyvä reaalinen ongelma, ei Vartiaisen ja kumppaneiden jatkuvasti kaupittelema matkapaketti Italiaan tai Zimbabween. Oikeita ongelmia on maailmassa tarpeeksi tarvitsematta keksiä mielikuvituksellisia niiden seuraksi.
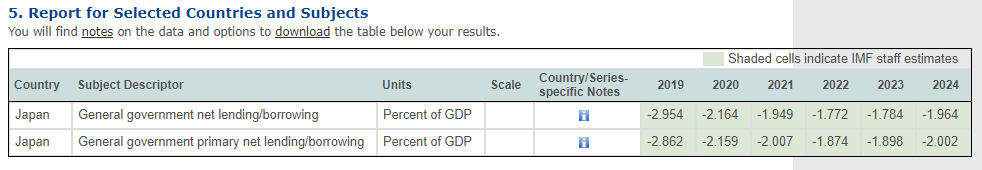
IMF:n luvut ovat heidän viimeisimmästä datasetistään, joka on koronaa edeltävältä ajalta, mutta koska Japanin korkotaso pysyy edelleen äärimmäisen matalana, ei olennaista eroa tule.


maanantai 12. elokuuta 2019

Kiky ja yritysveron alennukset eivät aiheuttaneet investointibuumia. Miksi?

Ylellä hämmästellään miksi kiky ja yritysveroleikkaukset eivät ole aiheuttaneet luvattua investointibuumia. Huonoja tuloksia Etlan Aki Kangasharju selittää toteamalla että ”Väestön ikääntyminen on synnyttänyt yrityksissä pelkoa työvoiman loppumisesta”, mikä ”karkottaa investointeja”. Tätä voidaan itse asiassa tarkastella Ylen jutussa mukana olevan maita vertailevan investointikaavion avulla – jos työvoiman loppuminen pelottaa yrityksiä, se pitäisi näkyä myös muissa ikääntyvissä maissa laskevana investointiasteena. Saksassa mediaani-ikä on 47,1 (Suomi 42,5) ja Saksan väestöprojektiot näyttävät huonommilta (vuonna 2050 Saksassa väkiluku 13% pienempi kuin nyt, Suomessa 1%), minkä lisäksi Saksan työttömyysprosentti on 3%. Työvoima näyttäisi siis loppuvan paljon nopeammin kuin Suomessa, mutta investointiaste on pysynyt tasaisena. Samankaltainen tarina pätee myös esim. Tanskaan, mutta erityisesti moniin Itä-Euroopan maihin (näitä Ylen kaaviossa ei näy), joissa väestö supistuu kaksinumeroisilla prosenteilla, mutta investointiastetta ei näytä juuri kiinnostavan. Tämä tuntuu erityisen puolivillaiselta argumentilta jopa Kangasharjulle.

Miksi investointibuumia ei sitten näy? Vastaus on yksinkertainen: yritysten veroalennukset eivät aiheuta investointibuumeja. Paitsi että tämä näkyy historiallisesta datasta, on asia erityisen helppo ymmärtää nykytilanteessa. Investointibuumin odottamisen logiikka veroalen tai kikyn kautta on, että nämä tekevät pääomasta halvempaa, mikä saa yritykset investoimaan enemmän. Ongelma tässä on, että historiallisen matalien korkojen takia pääoma on jo äärimmäisen halpaa, minkä seurauksena suuretkaan lisäpudotukset eivät tule vaikuttamaan investointeihin. Samaa roskaa kaupiteltiin Yhdysvalloissa Trumpin yritysveroleikkausten yhteydessä, mutta sielläkin investointibuumi jäi kotiin juomaan kahvia.

Minne ne rahat ovat sitten menneet? Vesa Vihriälä toteaa asiasta: ”Työn tuottavuuden kehitys ei enää riipu yhtä paljon kiinteistä investoinneista […] Yritykset investoivat enemmän esimerkiksi ohjelmistoihin ja henkilöstön osaamiseen, mikä ei näy tilastoissa kiinteinä investointeina.” Totta, mutta sen pitäisi silti näkyä tuottavuuskehityksessä, joka kuitenkin on epänormaalin matalalla – voimme hylätä tämänkin selityksen. Maksettujen pörssiosinkojen määrä on kasvanut vuoden 2014 6,9 miljardista vuoden 2018 9,5 miljardiin, mikä saattaisi antaa osviittaa vapautuneiden rahojen päämäärästä. Lisää osviittaa antaa se, että vain 13% suomalaisista omistaa pörssiosakkeita ja että tämän joukon sisällä rikkain 1% omistaa puolet. Ei tullut siis investointeja, mutta tulipahan lisää rahaa rikkaille.


Suurimmassa osassa Itä- ja Keski-Euroopan maita väestön ennustetaan laskevan paljon rajummin, kuin Suomessa...
...Mutta Saksassa investointiaste pysyy tasaisena ja Tanskassa taas kasvaa.