Näytetään tekstit, joissa on tunniste Vesa Vihriälä. Näytä kaikki tekstit

keskiviikko 15. heinäkuuta 2020

Työmarkkinoiden kerrotaan jälleen olevan erittäin kireät


Etlan entinen toimitusjohtaja Vesa Vihriälä peräänkuuluttaa rakenteellisia työllisyystoimia ja katsoo niihin kuuluvan olennaisesti myös ”työntekijöiden heikennyksiksi kokemia uudistuksia”, kuten ansiosidonnaisen työttömyysturvan keston lyhennys tai tason lasku, todeten että ”on yksinkertaisesti epärealistista olettaa, että työllisyysastetta pystyttäisiin nostamaan julkista taloutta vahvistavalla tavalla ilman tämän tapaisia toimia”. Olennainen osa tätä ajatuksen juoksua on siis oletus, ettei Suomessa työllisyys voi parantua tietyn pisteen tuolle puolen, koska yhteiskunnalliset rakenteet tulevat vastaan ja Vihriälän kirjoituksia tarkemmin seuraavat saattavat muistaa hänen ilmoittaneen viime vuonna kyseisen pisteen nimenomaisesti tulleen vastaan (”työvoima on talouden nykyisten rakenteiden vallitessa suurin piirtein täyskäytössä eli työllisyyden kasvua rajoittaa pikemminkin tarjonta kuin kysyntä”). Samaa mieltä on esim. Valtiovarainministeriö, joka kesän talouskatsauksessaan arvioi Suomen tuotantokuiluksi viime vuonna +1,6%, mikä ei siis pelkästään tarkoittaisi täyskäyttöä, vaan työmarkkinoiden ylikuumenemista. Tämä sinällään näyttäisi puhuvan tarjontareformien tarpeellisuuden puolesta.

Ongelma tietenkin on, ettei mikään reaalitaloudessa tue näitä oletuksia ja asia näkyy helposti vertaamalla tämän syklin loppua sitä edeltävän syklin loppuun finanssikriisin edellä. Työmarkkinoiden kireyttä mittaa pohjainflaatio, joka siis käytännössä kuvaa palkkakilpailun aiheuttamaa hintojen nousua (eli markkinaehtoista työvoimapulaa). Vuoden 2008 joulukuussa pohjainflaatio oli 2,6%. Vuoden 2019 joulukuussa se oli 0,5%. Ensimmäisessä tapauksessa on mahdollista väittää työmarkkinoiden olevan kireät, jälkimmäisessä ei. Jostain syystä Vihriälä, VM ja monet muut näyttävät kuitenkin jääneen elämään ikuiseen vuosituhannen vaihteeseen ja huutelevat aikakoneestaan kyseenalaisia ohjeistuksia muille.

Mahdollisesti vielä omituisempaa on suositeltujen toimien oletetun tarpeellisuuden peruste, joka Vihriälän mukaan on ”julkisen talouden rahoitustasapainon parantaminen hyvinvointivaltion rahoituksen varmistamiseksi”. Hyvinvointivaltion pointti on taata kaikille kohtuullinen elanto, mihin kuuluu myös ajatus, ettei mitä tahansa työtä tarvitse ottaa vastaan mistä tahansa hinnasta. Tarjontapuolen reformien nimenomainen pointti puolestaan on tarjontaa lisäämällä vähentää työntekijöiden neuvotteluvoimaa, jotta näiden palkkavaatimukset eivät aiheuttaisi kasvavaa inflaatiota. Tarjontapuolen reformit tuppaavat siis puskemaan hyvinvointivaltiosta päinvastaiseen suuntaan ja ainoa tapa miten ensimmäisillä voi oletetusti pelastaa jälkimmäisen on käyttää logiikka, mikä sisältyy erään yhdysvaltalaisupseerin raportoituun lentävään lauseeseen Vietnamin sodan ajalta: ”Pelastaaksemme kylän, meidän täytyi ensin tuhota se.”


Jos asiaan haluaa historiallista perspektiiviä, niin kuten näkyy 1970- ja 1980-luvun jälkeen työmarkkinat eivät itse asiassa ole enää missään vaiheessa ole olleet kireät, ne vain ovat (tai eivät ole) sitä normaalin 2% inflaatiotavoitteen näkökulmasta. Joka tapauksessa tästäkään perspektiivistä kenelläkään ei ole mitään meriittejä väittää työmarkkinoiden olleen missään vaiheessa kireät vuodesta 2012 eteenpäin.


lauantai 16. toukokuuta 2020

Talouskurittajien pitää vähentää Lovecraftin lukemista


Talouskurittajien maailma on kuin toisinto H. P. Lovecraftin novelleista, missä talouskurijumalat isoavat syövereissään lisää talouskuriuhrauksia, heidän kunniakseen kirjoitetaan käsittämättömiä tekstejä jotka uhmaavat lukijan mielenterveyttä ja viimeistään tarinan lopussa joku tulee hulluksi. Malttamattomat eivät kuitenkaan jaksa odottaa loppuun asti, vaan tulevat hulluksi jo hyvissä ajoin säästääkseen aikaa. Vesa Vihriälän johtaman taloustieteilijöiden ryhmän taannoin julkistamassa raportissa korona-ajan haasteisiin ehdotettiin siis talouden kiristämistä ja tuntuvia sopeuttamiskeinoja muutaman vuoden päästä. Kaikille tämä ei kuitenkaan riitä. Niinpä esimerkiksi taloustieteen professori Matti Viren toteaa Suomen elvyttäneen koko viime vuosikymmenen ja että ”Talouspoliittisten suositusten osalta Vihriälän toimikunnan ajatuksenjuoksu muistuttaa turhan paljon sitä politiikkaa, mitä Suomessa on harjoitettu viimeiset kymmenen vuotta. Minusta jälki ei ole ollut kovin kehuttavaa.” Björn Wahlroos puolestaan ilmoittaa, että elvytys toimii huonosti ja että ”Runsaan kymmenen viime vuoden aikana meidän bruttokansantuotteen kasvu on ollut kuta kuinkin nolla, kun esimerkiksi Ruotsissa se on kasvanut noin 20 prosenttia”. Nämä ovat sikäli mielenkiintoisia toteamuksia, että niiden todenperäisyys voidaan itse asiassa tarkistaa ja Suomen ja Ruotsin linjaa on mahdollista verrata.

Arvioidessa talouspoliittisten linjausten kiristävyyttä/elvyttävyyttä on olennaista erottaa toisistaan suhdannevaihtelu ja päätösperäinen finanssipolitiikka. Suhdannevaihtelu riippuu pitkälti muiden toimista, kun taas päätösperäinen politiikka on hallituksen omissa käsissä; ainoastaan jälkimmäinen kuuluu linjausten elvyttävyyden arvioimiseen. Onneksemme OECD pitää kirjaa näistä mittareista (Economic Outlook Annex Table 32), mistä voimme siis tarkastaa Suomen ja Ruotsin harjoittamat linjat. Vuosien 2010-2015 välillä Ruotsin rakenteellinen tasapaino heikkeni 0,9 prosenttiyksikköä osuutena potentiaalisesta BKT:sta, kun taas Suomessa se vahvistui 1,7 prosenttiyksikköä (vahvistuminen tarkoittaa kiristämistä, heikkeneminen keventämistä). Nämä ovat siis päinvastaiset lähestymistavat. Samalla aikavälillä Ruotsin BKT kasvoi 10,7%, Suomen BKT taas 0,4%. Nämä ovat siis myös päinvastaiset lopputulokset. Jos haluaa sanoa, että Euroopassa tehtävät päätökset vaikuttavat huomattavasti Suomen kohtaloon (talouskurittajat pystyvät tekemään massiivista tuhoa myös siellä), niin mikäpä siinä, mutta se mitä tämän perusteella *ei* voi sanoa on, että Suomi elvytti koko viime vuosikymmenen tai että elvyttävä linja on Ruotsin esimerkin perusteella huono ajatus – nämä väitökset ovat yksinkertaisesti fantasiamaailmasta. Jälki todellakaan ”ei ole ollut kovin kehuttavaa”, mutta empiirisen maailman perusteella syyt näyttävät olevan päinvastaiset kuin mitä Wahlroos ja Viren ilmoittavat. Toisaalta ei tämä ole ennenkään ketään haitannut ja ainoastaan tulevaisuus näyttää ovatko tähdet oikeassa asennossa talouskurijumalien paluuta varten. Ia Cthulhu!

Ruotsin ja Suomen päätösperäisen finanssipolitiikan suunnat olivat käytännössä päinvastaiset 2010-luvun alkupuolella.
Toisaalta taas talouskurijumalilla on nälkä.


maanantai 6. huhtikuuta 2020

Talouskurin seuraavasta kierroksesta haaveillaan jo


Koska mistään ei voi ikinä oppia mitään, uutta talouskurikierrosta valmistellaan jo tälle vuosikymmenelle. Työ- ja elinkeinoministeriö sekä valtiovarainministeriö ovat asettaneet siis kriisiryhmän (jäseninä Vesa Vihriälä, Bengt Holmström, Sixten Korkman ja Roope Uusitalo), jonka tehtävä on ”löytää keinot, joilla Suomi palautetaan kasvun, korkean työllisyyden ja kestävän julkisen talouden uralle koronakriisin jälkeen”. Ylen mukaan ryhmää johtava Vihriälä arvioi, että ”inflaatio hoitaa osan velkataakasta, mutta edessä on myös säästöjä ja veronkorotuksia” ja että ryhmä tulee esittämään ”ajatuksia sopeuttamistarpeesta ja ratkaisuista”. Toisaalta hän myös toteaa että ”tämä [kriisi] ei ole välttämättä pitkäaikainen samalla tavalla kuin finanssikriisi”. Ongelma tässä on, että ryhmä ei näytä kokevan viime vuosikymmenen talouskuriohjelmien vaikuttaneen finanssikriisin pituuteen. Lyhyenä kertauksena historiasta todettakoon, että finanssikriisin yhteydessä 2009 taloudet supistuivat voimakkaasti Euroopassa, mutta vuoden mittaisen elvytyksen seurauksena ne käytännössä palautuivat kriisiä edeltävälle tasolle vuonna 2010. Tämän jälkeen aloitetut talouskuriohjelmat kuitenkin jälleen supistivat kysyntää, mikä johti tuotannon ja kasvun hidastumiseen, mikä puolestaan johti työttömyyden kasvuun ja puolen vuosikymmenen mittaiseen tarpeettomaan taantumaan. Koska tämä tarina vastaa suoraan empiiristä dataa, on se myös todennäköisesti totuudenmukainen kuva tapahtumista ja esim. talouskuria alun perin kannattanut IMF:n ex-pääekonomisti Olivier Blanchard on sittemmin julkaissut useampia kirjoituksia talouskurin haitallisuudesta. Tämä on tietenkin, miten tieteen tulisikin toimia – jos teoreettiset oletukset eivät vastaa empiiristä maailmaa, silloin ne lentävät roskiin.

Suomessa luonnollisesti toimitaan päinvastoin. Sekä Uusitalo että Vihriälä olivat Ylen haastattelussa 2014 edelleen vailla kiinnostusta elvyttävää politiikkaa kohtaan, vaikka Suomen talouden käyttöaste putosi sinä vuonna 4,2% potentiaalinsa alapuolelle riittämättömän kysynnän seurauksena. Vihriälä on itse asiassa koko viime vuosikymmenen ajan vaatinut työn tarjonnan lisäämistä ja ilmoittanut rakennetyöttömyyden tulleen vastaan oli työttömyysaste sitten 9,4% (kuten 2015) tai 6,7% (kuten 2019). Vuonna 2016 silloiselle valtiovarainministeri Orpolle toimittamassaan muistiossa Holmström, Korkman ja Vihriälä totesivat talouskurilinjan oikeanlaiseksi, mutta samalla kokivat paradoksaaliseksi, että oikeaoppiset toimet aiheuttivat heikkoja lopputuloksia. Tätä todennäköisesti saadaan katsella tälläkin vuosikymmenellä – aikaisempien heikkojen lopputulosten katsotaan olevan yhdentekeviä talouspoliittisten suositusten kannalta. Tämä voi kuulostaa huonolta reseptiltä järkevään toimintaan, mutta toisaalta aina voi lohduttautua Ylen 2016 Holmströmin kanssa tekemän haastattelun parissa: ”Holmström pitää ongelmallisena sitä, että yhteiskunnassa olemme saavuttaneet pisteen, jossa ihmisillä asiat ovat materiaalisesti hyvin ja elämä hyvin turvattua. Ne ovat johtaneet siihen, että innovointi ja tarmokkuus ovat vähentyneet.” Mahdollisesti talouskurittajat saavatkin lisättyä innovointia ja tarmokkuutta sössimällä asiat myös tällä vuosikymmenellä.

Talouskuriohjelmat supistivat onnistuneesti taloutta koko euroalueen mittakaavassa...
...Ja tekivät samoin myös Suomessa, mutta negatiiviset vaikutukset kestivät n. vuoden pidempään.


https://vm.fi/artikkeli/-/asset_publisher/kolme-ekonomistia-arvioi-talouspolitiikan-suuntaustarpeita

sunnuntai 18. elokuuta 2019

Rakennetyöttömyydestä valittajat eivät osaa päättää missä sen piste sijaitsee


Harvoin kuluu päivää ilman että joku haikailee Sipilän hallituksen perään ja ohjeistaa Rinteen hallitusta seuraamaan sen esimerkkiä tai muuten ei hyvä heilu. Niinpä Etlan ex-toimitusjohtaja Vesa Vihriäläkin taannoin ilmoitti, että työmarkkinoilla nyt vain on pakko tehdä ikäviä toimia kuten ”etuuksien heikennyksiä, tukien ehdollisuuden kiristyksiä, jne.” Miksi näitä on tehtävä? Vihriälä selittää blogissaan että ”työvoima on talouden nykyisten rakenteiden vallitessa suurin piirtein täyskäytössä eli työllisyyden kasvua rajoittaa pikemminkin tarjonta kuin kysyntä.” Niinpä niin.

Vihriälä siis kokee, että työllisyysnumerot ovat törmänneet rakenteelliseen pisteeseensä ja tämän takia lakanneet liikkumasta parempaan suuntaan. Rakennetyöttömyys siis tarkoittaa pistettä, jonka alapuolelle työttömyys ei oletetusti voi laskea ilman että työmarkkinoiden kasvava kireys vahvistaa työntekijöiden neuvotteluvoimaa siinä määrin, että palkkojen nousu alkaa voimakkaasti kasvattaa inflaatiota palkkojen alkaessa siirtyä hintoihin – tämän takia työttömyyttä ei voida oletetusti vähentää lisäämällä kysyntää työvoimasta, vaan ainoastaan tarjontaa. Tätä samaa argumenttia minä olen saanut lukea joka ainoa päivä viimeiset 10v, siis myös silloin kun työttömyys kasvoi 9,5%:in vuonna 2015, mistä voimme päätellä ainakin yhden asian: ihmiset jotka nyt ilmoittavat rakennetyöttömyyden pisteen olevan tämän hetkinen 6,5% työttömyys, olivat viimeiset 10v joka päivä väärässä, koska työttömyys pystyi selvästi laskeutumaan ainakin 3% alemmaksi ilman inflaatiopaineita.

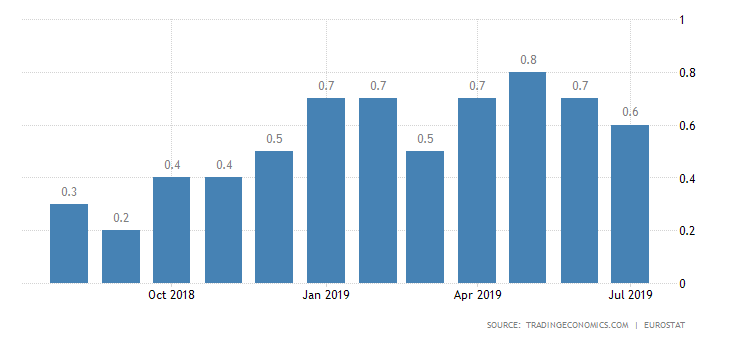
Tämä myös tarkoittaa, että pelkästään vuonna 2015 minimissään 85 000 ihmistä oli työttömänä rakennetyöttömyysporukan inkompetenssin takia (työvoima yhteensä = 2,85 miljoonaa, 3% tästä = 85 000). Koska pohjainflaatio oli heinäkuussa edelleen vaivaiset 0,6% (ja trendittämässä jälleen alaspäin), voimme itse asiassa todeta, että rakennetyöttömyyden raja on jossain selkeästi nykyisen pisteen alapuolella ja ongelma ei edelleenkään ole työvoiman tarjonta, vaan kysyntä. Toisaalta mitä tahansa työttömyysasteelle käy (nousee/laskee/pysyy paikallaan), tarjontapuolen porukka tulee ilmoittamaan tämän johtuvan rakennetyöttömyydestä vailla suurempaa kiinnostusta empiirisen maailman tapahtumiin. Näin siksi, että he ovat juuttuneet pysyvästi 1980-lukuun, missä vesihiisi sihisee hississä, menninkäiset tulevat kimppuun kattolaudoista ja ikuinen sota inflaatiospiraaleja vastaan raivoaa kaikkialla. Vaikka tästä saattaisi tulla hauska tarina George R.R. Martinin käsissä, taloudellisten päättäjien katoaminen fantasiamaailmoihin on paljon vähemmän hauskaa.


Paitsi että pohjainflaatio on edelleen historiallisen matalissa lukemissa, se myös trendittää jälleen alaspäin ja samat toteamukset pätevät itse asiassa koko euroalueeseen. Missä ne kireät työmarkkinat ja inflaatiospiraalit oikein luuraavat?


maanantai 12. elokuuta 2019

Kiky ja yritysveron alennukset eivät aiheuttaneet investointibuumia. Miksi?

Ylellä hämmästellään miksi kiky ja yritysveroleikkaukset eivät ole aiheuttaneet luvattua investointibuumia. Huonoja tuloksia Etlan Aki Kangasharju selittää toteamalla että ”Väestön ikääntyminen on synnyttänyt yrityksissä pelkoa työvoiman loppumisesta”, mikä ”karkottaa investointeja”. Tätä voidaan itse asiassa tarkastella Ylen jutussa mukana olevan maita vertailevan investointikaavion avulla – jos työvoiman loppuminen pelottaa yrityksiä, se pitäisi näkyä myös muissa ikääntyvissä maissa laskevana investointiasteena. Saksassa mediaani-ikä on 47,1 (Suomi 42,5) ja Saksan väestöprojektiot näyttävät huonommilta (vuonna 2050 Saksassa väkiluku 13% pienempi kuin nyt, Suomessa 1%), minkä lisäksi Saksan työttömyysprosentti on 3%. Työvoima näyttäisi siis loppuvan paljon nopeammin kuin Suomessa, mutta investointiaste on pysynyt tasaisena. Samankaltainen tarina pätee myös esim. Tanskaan, mutta erityisesti moniin Itä-Euroopan maihin (näitä Ylen kaaviossa ei näy), joissa väestö supistuu kaksinumeroisilla prosenteilla, mutta investointiastetta ei näytä juuri kiinnostavan. Tämä tuntuu erityisen puolivillaiselta argumentilta jopa Kangasharjulle.

Miksi investointibuumia ei sitten näy? Vastaus on yksinkertainen: yritysten veroalennukset eivät aiheuta investointibuumeja. Paitsi että tämä näkyy historiallisesta datasta, on asia erityisen helppo ymmärtää nykytilanteessa. Investointibuumin odottamisen logiikka veroalen tai kikyn kautta on, että nämä tekevät pääomasta halvempaa, mikä saa yritykset investoimaan enemmän. Ongelma tässä on, että historiallisen matalien korkojen takia pääoma on jo äärimmäisen halpaa, minkä seurauksena suuretkaan lisäpudotukset eivät tule vaikuttamaan investointeihin. Samaa roskaa kaupiteltiin Yhdysvalloissa Trumpin yritysveroleikkausten yhteydessä, mutta sielläkin investointibuumi jäi kotiin juomaan kahvia.

Minne ne rahat ovat sitten menneet? Vesa Vihriälä toteaa asiasta: ”Työn tuottavuuden kehitys ei enää riipu yhtä paljon kiinteistä investoinneista […] Yritykset investoivat enemmän esimerkiksi ohjelmistoihin ja henkilöstön osaamiseen, mikä ei näy tilastoissa kiinteinä investointeina.” Totta, mutta sen pitäisi silti näkyä tuottavuuskehityksessä, joka kuitenkin on epänormaalin matalalla – voimme hylätä tämänkin selityksen. Maksettujen pörssiosinkojen määrä on kasvanut vuoden 2014 6,9 miljardista vuoden 2018 9,5 miljardiin, mikä saattaisi antaa osviittaa vapautuneiden rahojen päämäärästä. Lisää osviittaa antaa se, että vain 13% suomalaisista omistaa pörssiosakkeita ja että tämän joukon sisällä rikkain 1% omistaa puolet. Ei tullut siis investointeja, mutta tulipahan lisää rahaa rikkaille.


Suurimmassa osassa Itä- ja Keski-Euroopan maita väestön ennustetaan laskevan paljon rajummin, kuin Suomessa...
...Mutta Saksassa investointiaste pysyy tasaisena ja Tanskassa taas kasvaa.